 جتگلد | خرید آنلاین شمش طلا | جتگلد | خرید آنلاین شمش طلا
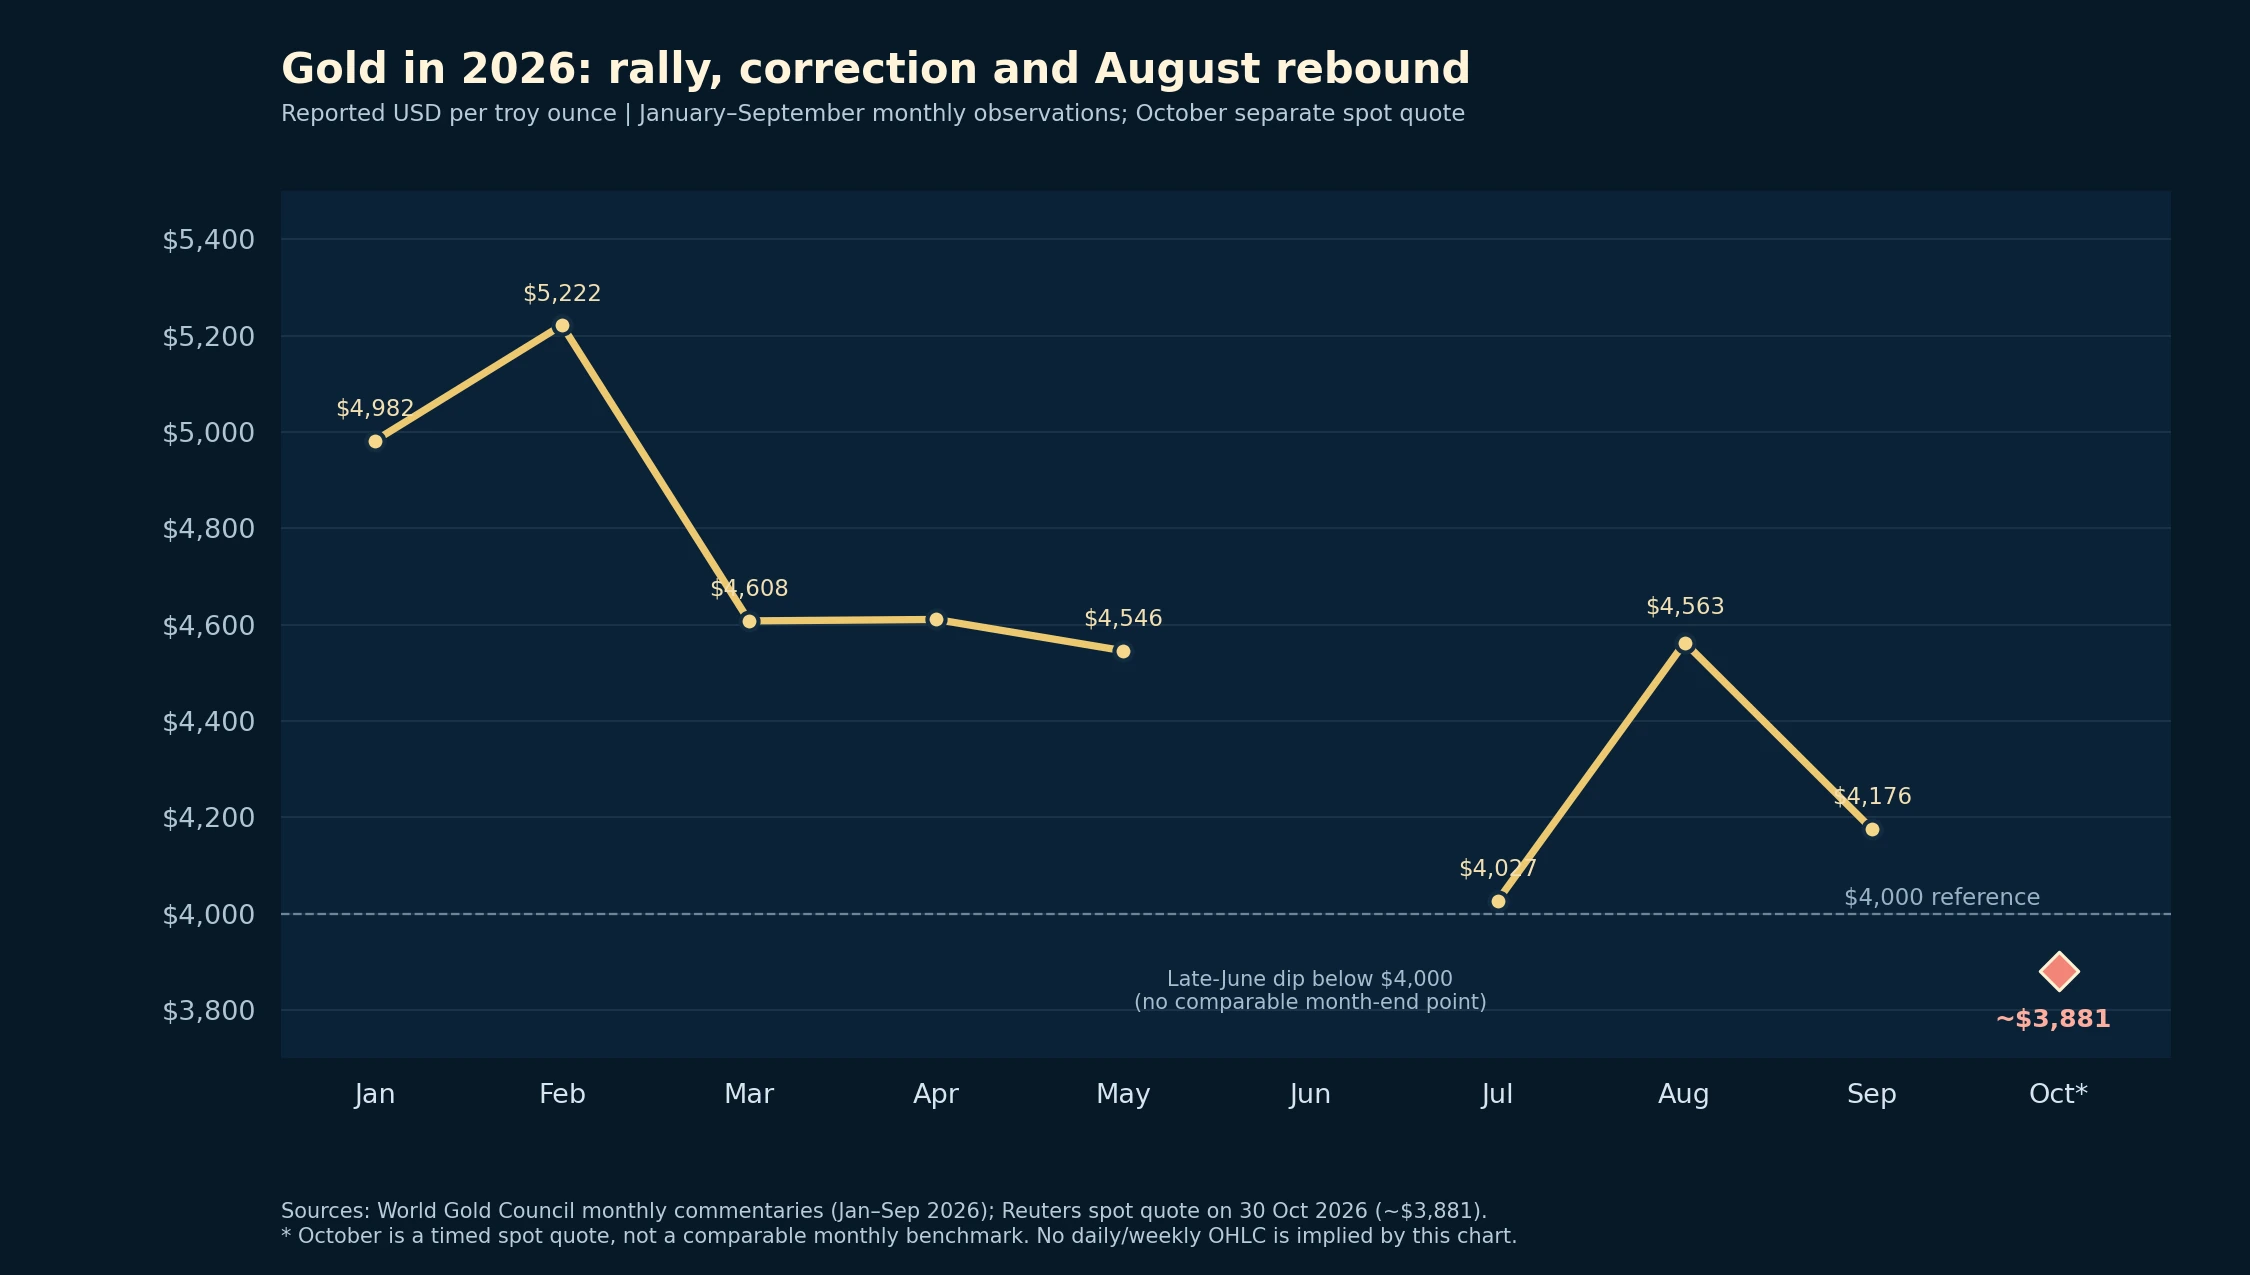
بهروزرسانی: ۱ نوامبر ۲۰۲۶؛ دادههای بازار تا پایان معاملات ۳۰ اکتبر. اونس جهانی طلا سال ۲۰۲۶ را با جهش آغاز کرد، اما مسیر آن یکطرفه نبود: پس از اوج ژانویه و رشد فوریه، ریزش مارس و ژوئن رخ داد، اوت با بازگشتی پرقدرت همراه شد و دو ماه بعدی دوباره فشار فروش را نشان دادند. در پایان معاملات ۳۰ اکتبر، نقلقولهای قیمت نقدی اونس نزدیک ۳۸۸۰ دلار بودند؛ رقم دقیق با ساعت ثبت، منبع و نوع نرخ تفاوت دارد. این مقاله از «قیمت نقدی اونس» برای وضعیت اخیر و از گزارشهای ماهانه شورای جهانی طلا برای مرور گذشته استفاده میکند و این دو سری را به جای یک نمودار دقیق واحد نمینشاند.
خلاصه وضعیت فعلی: فشار فروش بعد از از دست رفتن محدوده ۴۰۰۰ دلار
در تصویر تحلیلی ۳۰ اکتبر که مبنای سناریوهای این مطلب است، سقفها و کفهای اخیر در نمودار روزانه پایینتر آمدهاند و قیمت در یک کانال نزولی قرار گرفته است. عبور رو به پایین از محدوده ۴۰۰۰ تا ۴۰۰۵ دلار و نزدیکشدن به ۳۹۰۰ دلار، نشانه ضعف کوتاهمدت است؛ اما کانال، کف دوقلو یا شکست خط روند تا زمانی که با قیمتهای بعدی تأیید نشوند، صرفاً فرضیه تحلیلی هستند. گزارشهای پایان روز نیز افت شدید ۳۰ اکتبر را ثبت کردهاند؛ بنابراین سطح ۳۹۰۰ دلار را باید دوباره با داده تازه بازار سنجید، نه اینکه آن را حمایت قطعی نامید.
اونس طلا از ابتدای ۲۰۲۶ تا پایان اکتبر چه مسیری رفت؟
جدول زیر قیمتهای ماهانه ژانویه تا سپتامبر را طبق گزارشهای شورای جهانی طلا نشان میدهد. اینها اعداد گردشده گزارشهای ماهانهاند، نه قیمت لحظهای یا قرارداد آتی. برای اکتبر، چون گزارش ماهانه شورای جهانی طلا هنوز در زمان نگارش منتشر نشده، رقم تقریبی نقدی پایان ۳۰ اکتبر جداگانه آورده شده است.
| ماه ۲۰۲۶ | قیمت گزارششده، دلار بهازای اونس | برداشت از تغییر ماه |
|---|---|---|
| ژانویه | ۴۹۸۲ | رشد حدود ۱۴٪؛ عبور از ۵۰۰۰ دلار و ثبت رکوردهای پیاپی |
| فوریه | ۵۲۲۲ | رشد حدود ۵٪؛ تضعیف دلار و افت بازده اوراق |
| مارس | ۴۶۰۸ | افت حدود ۱۲٪؛ خروج سرمایه از صندوقهای طلا و کاهش موقعیتهای آتی |
| آوریل | ۴۶۱۱ | تقریباً بدون تغییر؛ تقابل فشار ریسکپذیری با تقاضای صندوقها |
| مه | ۴۵۴۶ | افت ملایم؛ نگرانی از نرخ بهره و جریان ضعیف صندوقها |
| ژوئن | افت تا زیر ۴۰۰۰ در روزهای پایانی | فشار بازده اوراق و دلار؛ این ردیف قیمت بستهشدن ماه نیست |
| ژوئیه | ۴۰۲۷ | تقریباً بدون تغییر؛ آزمون چندباره محدوده ۴۰۰۰ |
| اوت | ۴۵۶۳ | رشد حدود ۱۳٪؛ ورود به صندوقها و افزایش موقعیتهای آتی |
| سپتامبر | ۴۱۷۶ | افت ۸٫۵٪؛ تقویت دلار و بازده اوراق با وجود ورود سرمایه به صندوقها |
| اکتبر | حدود ۳۸۸۰ در پایان ۳۰ اکتبر | نرخ نقدی گزارششده در زمان مشخص؛ همتعریف با ردیفهای ماهانه بالا نیست |
از ژانویه تا بهار: چرا اوج اولیه دوام نیاورد؟
در ژانویه، رشد پرشتاب طلا با فعالیت بازار اختیار معامله، افزایش نوسان و ورود پول به صندوقهای قابل معامله همراه بود. شورای جهانی طلا برای آن ماه رشد ۱۴٫۱٪ و بستهشدن نزدیک ۴۹۸۲ دلار را گزارش کرد. قیمت در مقطعی حتی از ۵۵۰۰ دلار در معاملات درونروز گذشت؛ این اوج را نباید با قیمت پایان ماه اشتباه گرفت. فوریه با خرید در افتها، دلار ضعیفتر و بازده پایینتر اوراق ادامه یافت و نزدیک ۵۲۲۲ دلار پایان گرفت.
در مارس، شروع درگیری خاورمیانه ابتدا تقاضای پناهگاه امن ایجاد کرد، اما اثر بعدی یکجهته نبود. افزایش قیمت انرژی، نگرانی تورمی، تغییر انتظار نرخ بهره و نیاز بعضی معاملهگران به نقدینگی به فروش طلا هم منجر شد. طبق گزارش مارس شورای جهانی طلا، خروج از صندوقها و کاهش موقعیتهای خرید آتی سهم مهمی در افت ماه داشتند؛ بنابراین توضیح «هر بحران ژئوپلیتیک قیمت طلا را بالا میبرد» برای این دوره کافی نیست.
در آوریل قیمت تقریباً خنثی ماند: بازگشت اشتهای ریسک فشار میآورد و دلار ضعیفتر و جریان ورودی صندوقها تا حدی آن را خنثی میکرد. در مه نیز طلا اندکی افت کرد. تحلیل مه شورا یادآوری میکند که افزایش نرخ بهره بهتنهایی فرمول قطعی برای افت طلا نیست؛ واکنش دلار، بازده واقعی، اعتماد به سیاست پولی و تقاضای سرمایهگذاران نیز مهماند. در ژوئن قیمت در اواخر ماه حتی زیر ۴۰۰۰ دلار رفت. این فراز و فرود بهار نشان میدهد روند بلندتر و مسیر کوتاهمدت را باید جداگانه خواند.
تابستان و پاییز: جهش اوت و برگشت فشار در سپتامبر و اکتبر
ژوئیه ماه تثبیت نزدیک ۴۰۰۰ دلار بود. در اوت، ورود سرمایه به صندوقهای طلا، افزایش موقعیتهای آتی و ضعف دلار با جهش حدود ۱۳٪ همراه شد؛ قیمت گزارششده پایان ماه به ۴۵۶۳ دلار رسید. اما این بازگشت نتوانست بهتنهایی پایان اصلاح بزرگتر را ثابت کند. در سپتامبر، به گفته شورای جهانی طلا، تقویت دلار و جهش بازده اوراق آمریکا همراه با کاهش موقعیتهای آتی، قیمت را ۸٫۵٪ پایین آورد؛ همزمان صندوقهای طلا ورودی داشتند. این واگرایی نشان میدهد یک متغیر منفرد، کل حرکت قیمت را توضیح نمیدهد.
در ۲۸ اکتبر، فدرال رزرو دامنه نرخ سیاستی را در ۳٫۷۵ تا ۴ درصد نگه داشت. فشار تورمی و نفت بالاتر، انتظار نرخهای بالاتر را تقویت کردند. در ۳۰ اکتبر، بازار طلا همزمان با افت داراییهای پرریسک شاهد فروش شدید بود؛ گزارشهای خبری احتمال فروش برای تأمین نقدینگی را نیز مطرح کردند، اما نسبتدادن تمام افت یک روز به یک عامل قابل اثبات نیست. داده نقلشده برای اونس نقدی در گزارش پایان روز نزدیک ۳۸۸۱ دلار بود. گزارش ۳۰ اکتبر رویترز را برای زمان دقیق قیمت و زمینه خبر ببینید.
نمودار روزانه: کانال نزولی و آزمون شکست
در تصویر تحلیلی پیوست، اتصال سقفهای پایینتر و کفهای پایینتر یک کانال نزولی روزانه را نشان میدهد. این ترسیم وابسته به انتخاب نقاط تماس است و نمودار دقیق معاملات نیست. پس از افت ۳۰ اکتبر، محدودههای ۳۹۰۰ و ۳۸۰۰ دلار اهمیت مشاهدهای دارند؛ ۳۷۵۰ دلار مرز پایینتر سناریوی نزولی در همان طرح است. اگر بازار دوباره ۳۹۰۰ و سپس ۴۰۰۰ تا ۴۰۶۵ دلار را پس بگیرد و بالای آن تثبیت شود، فشار کوتاهمدت کاهش مییابد. برخورد به خط بالای کانال بدون شکست معتبر آن میتواند صرفاً یک برگشت موقت در روند نزولی باشد.
گاهی دو برخورد با محدوده ۳۸۰۰ تا ۳۷۵۰ میتواند شبیه «کف دوقلو» دیده شود. این الگو هنوز تأیید نشده: برای بررسی آن باید کف دوم، برگشت قیمت و سپس عبور از قله بین دو کف روی داده واقعی شکل بگیرد. صرف دیدن دو نقطه پایین یا کشیدن یک خط، سیگنال خرید نیست. در مقابل، شکست پایدار زیر کف جدید و ناتوانی در بازپسگیری آن، احتمال ادامه حرکت نزولی را بیشتر میکند.
نمودار هفتگی: اصلاح بزرگتر یا آغاز موج بعدی؟
در مقیاس هفتگی، عقبنشینی از اوج ژانویه را باید در کنار بازگشت اوت دید. تصویر پیوست یک ساختار اصلاحی نزولی را پیشنهاد میکند، اما تعیین «الگوی قطعی» از یک تصویر شماتیک ممکن نیست. محدوده ۴۰۰۰ دلار نخستین مرز روانی بازگشت است؛ بازپسگیری پایدار ۴۲۰۰ و سپس عبور از سقفهای هفتگی پایینتر، شواهد قویتری برای تغییر روند میدهد. در سمت دیگر، بستهشدن هفتگی زیر ۳۸۰۰ و ادامه ساخت کفهای پایینتر، سناریوی اصلاح عمیقتر را تقویت میکند. اعداد این بخش ناحیههای تحلیل هستند، نه سفارش یا پیشبینی قطعی.
| سناریو برای هفتههای بعد | چه چیزی باید دیده شود؟ | چه چیزی آن را ضعیف میکند؟ |
|---|---|---|
| ادامه کانال نزولی | ناتوانی در بازپسگیری ۳۹۰۰/۴۰۰۰ و ثبت کف و سقف پایینتر؛ آزمون ۳۸۰۰ و ۳۷۵۰ | بستهشدنهای معتبر بالای خط بالای کانال و سقف اخیر |
| برگشت کوتاهمدت | بازگشت پایدار بالای ۳۹۰۰، سپس ۴۰۰۰ تا ۴۰۶۵ | شکست دوباره کف اخیر؛ برگشت محدود به برخورد با خط کانال |
| تغییر روند هفتگی | شکست معتبر کانال، ساخت کف بالاتر و عبور از سقفهای هفتگی؛ ۴۲۰۰ ناحیه آزمون بعدی | بازگشت قیمت به درون کانال و ثبت کف تازه |
در گزارش ماه بعد چه چیزهایی را دوباره میسنجیم؟
- قیمت بستهشدن ماه و هفته، و اینکه محدوده ۳۸۰۰ تا ۴۰۰۰ حفظ یا بازپس گرفته شد.
- تغییر سقف و کفهای روزانه و هفتگی و اعتبار کانال نزولی پس از دادههای جدید.
- بازده واقعی اوراق آمریکا، شاخص دلار، تصمیمهای فدرال رزرو، جریان صندوقهای طلا و ریسکهای ژئوپلیتیک.
- تفکیک «آنچه رخ داده» از سناریوها؛ ثبت سطح ابطال هر برداشت در همان شماره.
برای خریدار ایرانی، تغییر اونس فقط یکی از اجزای قیمت نهایی است: نرخ ارز، عیار و هزینه محصول نیز اثر دارند. برای دنبالکردن قیمتهای داخلی میتوانید نبض طلا را ببینید. این تحلیل آموزشی است و از آن نمیتوان بازده خرید طلا یا مسیر قطعی قیمت را نتیجه گرفت.
پرسشهای متداول
آیا اونس طلا در تمام سال ۲۰۲۶ نزولی بوده است؟
خیر. پس از رشد ژانویه و فوریه، طلا در مارس و ژوئن افت کرد؛ در اوت دوباره جهش داشت و در سپتامبر و اکتبر تضعیف شد. روند در هر بازه زمانی متفاوت است.
آیا شکستن ۳۹۰۰ دلار بهتنهایی ادامه افت را قطعی میکند؟
خیر. شکست باید با بستهشدن معتبر و ماندگاری قیمت زیر سطح، و ترجیحاً تأیید در بازه هفتگی سنجیده شود؛ بازگشت سریع به بالای سطح میتواند شکست ناموفق باشد.
چرا تغییر اونس لزوماً به همان نسبت در قیمت طلای ایران دیده نمیشود؟
چون قیمت ریالی طلا علاوه بر اونس دلاری به نرخ ارز، عیار، هزینههای محصول و شرایط عرضه و تقاضای داخلی وابسته است.